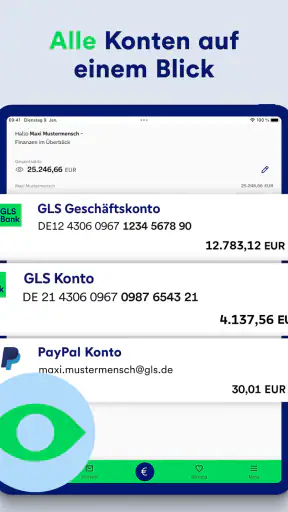
Banking auf dem Smartphone ist für mich dann gelungen, wenn ich nicht lange über die App nachdenken muss: Kontostand prüfen, eine Überweisung erledigen, den Überblick behalten und das Gerät wieder weglegen. Genau auf diesen täglichen Ablauf zielt GLS Banking. Die Finanz-App der GLS Gemeinschaftsbank eG verbindet den mobilen Zugriff auf Bankgeschäfte mit dem Anspruch, digitale Nutzung und nachhaltiges Banking zusammenzubringen.
Ich habe sie vor allem als Werkzeug für wiederkehrende Aufgaben betrachtet, nicht als Finanzspielzeug mit möglichst vielen Extras. Das macht den ersten Eindruck angenehm klar. Gleichzeitig sollte man wissen, welche Rolle die Anwendung im eigenen Alltag übernehmen soll. Wer ausschließlich ein bestehendes GLS-Konto unterwegs verwalten möchte, findet hier einen naheliegenden Begleiter. Wer dagegen eine unabhängige Vergleichs-App für mehrere Banken, ausführliche Vermögensplanung oder besonders umfangreiche Analysefunktionen sucht, sollte seine Erwartungen etwas anders setzen.
Der entscheidende Vorteil: Banking an einem festen digitalen Ort
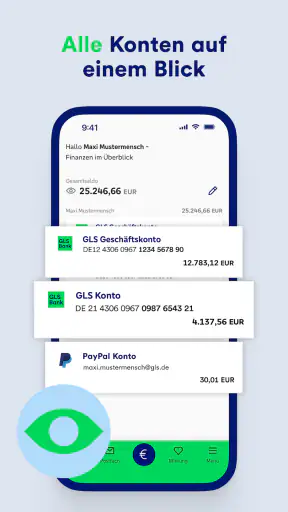
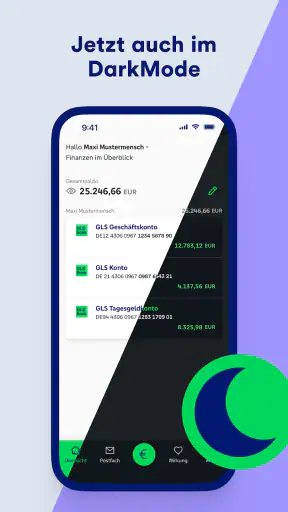
Die zentrale Stärke liegt für mich in der Bündelung der wichtigsten Bankwege in einer mobilen Anwendung. Statt für einzelne Schritte zwischen Browser, TAN-Lösung und verschiedenen Oberflächen zu wechseln, entsteht ein klarer Ausgangspunkt für die tägliche Kontoverwaltung. Der Nutzen zeigt sich nicht in einer spektakulären Einzeloption, sondern darin, dass Routineaufgaben weniger verstreut wirken.
Das klingt zunächst unscheinbar, ist im Alltag aber relevant. Ich möchte unterwegs nicht erst überlegen, welche Internetseite für eine Überweisung zuständig ist oder wo ich den aktuellen Kontostand finde. Eine App, die diesen Einstieg zuverlässig anbietet, spart vor allem mentale Reibung. Besonders bei wiederkehrenden Zahlungen, der Kontrolle nach einem Einkauf oder einem schnellen Blick vor dem Wochenende ist diese Konzentration hilfreich.
Die Anwendung gehört zur Kategorie Finanzen und ist kostenlos erhältlich. Sie richtet sich an Menschen, die ihre Bankgeschäfte digital erledigen möchten und dabei eine Lösung direkt aus dem Umfeld der GLS Gemeinschaftsbank eG bevorzugen. Die Altersfreigabe liegt bei USK ab 0 Jahren, was praktisch bedeutet, dass die App nicht durch eine hohe Altersstufe eingeschränkt wird. Entscheidend bleibt natürlich, ob man die passende Bankbeziehung und die nötigen Zugangsdaten besitzt.
Die aktuelle Fassung ist Version 9.2.0 und setzt mindestens ein Betriebssystem der Generation 10 voraus. Für mich ist das ein wichtiger Hinweis vor der Installation: Auf einem älteren Gerät sollte man zuerst prüfen, ob das eigene System diese Voraussetzung erfüllt. Wer ein aktuelles Smartphone nutzt, wird diese Hürde meist nicht als Teil der täglichen Nutzung wahrnehmen; auf älteren Geräten kann sie jedoch über die grundsätzliche Verfügbarkeit entscheiden.
Was die konzentrierte Ausrichtung im Alltag verändert
Bei einer klassischen Bank-App erwarte ich in erster Linie Verlässlichkeit und Orientierung. Genau dort setzt GLS Banking an. Die Oberfläche muss nicht versuchen, aus jeder Kontobewegung eine ausführliche Finanzgeschichte zu machen. Für viele Nutzer ist es sogar angenehmer, wenn der Weg zur Aufgabe kurz bleibt: öffnen, prüfen, ausführen, kontrollieren.
Ein konkreter Alltag sieht so aus: Ich sitze im Zug, bemerke eine anstehende Rechnung und möchte nicht bis zum Abend warten. Mit einer zentralen Banking-App kann ich den Vorgang direkt anstoßen, die Angaben noch einmal in Ruhe kontrollieren und danach wieder zu meiner eigentlichen Tätigkeit zurückkehren. Der praktische Gewinn ist nicht, dass eine Überweisung plötzlich etwas völlig anderes wird. Der Gewinn ist, dass sie in den normalen Tagesablauf passt, ohne den Laptop hervorzuholen.
Auch für die Kontrolle nach einem Einkauf ist diese Art von Zugriff sinnvoll. Wenn ich wissen möchte, ob eine Zahlung bereits sichtbar ist oder wie viel Spielraum für weitere Ausgaben bleibt, reicht ein kurzer Blick. Das ist besonders nützlich, wenn ich meine Ausgaben nicht über eine separate Budget-App pflege. Die Bankanwendung ersetzt zwar keine persönliche Finanzplanung, kann aber die tägliche Kontrolle deutlich vereinfachen.
So gehe ich mit der App praktisch um
Ich würde die Einrichtung nicht zwischen Tür und Angel beginnen. Bei Banking-Apps ist es sinnvoll, zuerst die eigenen Zugangsdaten, das Smartphone und das Verfahren für die Freigabe von Aufträgen bereitzulegen. So lässt sich vermeiden, dass man mitten im Vorgang nach Unterlagen suchen muss. Danach lohnt es sich, die wichtigsten Bereiche einmal bewusst zu öffnen, statt nur sofort eine einzelne Überweisung abzuschicken.
Mein praktischer Ablauf wäre: zuerst den Kontostand und die letzten Bewegungen prüfen, anschließend eine bekannte Zahlung vorbereiten und vor der Bestätigung alle Empfängerdaten sorgfältig vergleichen. Gerade auf einem kleinen Bildschirm kann eine Zahl schnell übersehen werden. Ich verlasse mich bei einer Finanz-App deshalb nicht auf Geschwindigkeit allein. Die letzte Kontrolle vor dem Absenden ist wichtiger als jeder schnelle Zugriff.
Für wiederkehrende Aufgaben hilft mir außerdem eine feste Routine. Ich würde beispielsweise einmal pro Woche die Kontobewegungen durchsehen und nicht nur dann reagieren, wenn eine Zahlung unerwartet aussieht. So erkennt man leichter, ob eine Ausgabe tatsächlich zum eigenen Alltag passt. Diese Methode ist kein spezielles Analysewerkzeug der App, sondern eine sinnvolle Art, den mobilen Kontozugriff zu nutzen, ohne aus jedem Blick auf das Konto eine komplizierte Finanzprüfung zu machen.
Ein weiterer nützlicher Gedanke betrifft die Trennung von Kontrolle und Entscheidung. Die App kann mir zeigen, was auf dem Konto passiert; sie nimmt mir aber nicht automatisch die Entscheidung ab, ob eine Ausgabe sinnvoll ist. Wer diese beiden Schritte auseinanderhält, nutzt den schnellen Zugriff besser. Erst prüfen, dann einordnen, dann handeln: Für mich ist das die gesündere Reihenfolge, als jede Benachrichtigung sofort als Handlungsaufforderung zu verstehen.
Der beste Einsatz: kleine Bankaufgaben ohne Umweg
Am stärksten ist GLS Banking für mich in Situationen, in denen eine Aufgabe wichtig, aber nicht besonders komplex ist. Dazu gehören der Kontostandscheck vor einer größeren Ausgabe, das Prüfen eines Zahlungseingangs oder das Erledigen einer einzelnen Überweisung. Auch Menschen, die ihre Bankgeschäfte gern regelmäßig und kurz erledigen, dürften von dieser Konzentration profitieren.
Ein realistisches Beispiel ist der Monatswechsel. Mehrere regelmäßige Ausgaben sind bereits abgegangen, eine weitere Zahlung steht an, und ich möchte sicherstellen, dass alles passt. Statt mich an einen großen Finanzabend zu setzen, kann ich die Bewegungen mobil kontrollieren und nur dann genauer nachforschen, wenn etwas nicht in mein erwartetes Muster passt. Diese kleine, wiederholbare Routine ist für mich der eigentliche Wert einer guten Banking-App.
Auch unterwegs spielt die Anwendung ihre Stärke aus. Wenn ich nicht am eigenen Rechner sitze, brauche ich keinen vollständigen Arbeitsplatz, sondern einen verlässlichen Zugang zu den grundlegenden Bankgeschäften. Das ist praktisch auf Reisen, im Büro oder zwischen zwei Terminen. Ich würde dennoch bei sensiblen Vorgängen nicht unter Zeitdruck handeln und vor einer Bestätigung lieber einen ruhigeren Moment abwarten.
Für Familien kann der mobile Zugriff ebenfalls nützlich sein, wenn eine Person die laufenden Zahlungen im Blick behält und gelegentlich etwas freigeben muss. Dabei sollte man sich vorher über die eigenen Berechtigungen und Abläufe im Klaren sein. Die App macht Bankgeschäfte zugänglicher, aber sie ersetzt keine saubere Absprache darüber, wer welche Zahlung prüft und ausführt.
Wo die Grenzen der mobilen Lösung sichtbar werden
Meine wichtigste Einschränkung ist die typische Begrenzung eines Smartphone-Displays. Für einen schnellen Überblick ist es angenehm, für lange Kontoauszüge, viele Einzelbewegungen oder eine umfangreiche finanzielle Aufarbeitung weniger. Wenn ich eine größere Haushaltsanalyse erstellen möchte, arbeite ich lieber mit mehr Bildschirmfläche und einer Struktur, in der ich mehrere Informationen gleichzeitig vergleichen kann.
Auch Nutzer mit mehreren Bankverbindungen sollten genau überlegen, ob diese App ihre Zentrale werden soll. Eine bankeigene Anwendung ist normalerweise besonders sinnvoll für die Konten der jeweiligen Bank. Wer sämtliche Konten, Karten und Sparziele aus unterschiedlichen Instituten in einer gemeinsamen Ansicht verwalten möchte, könnte mit einer spezialisierten Multi-Banking-Lösung besser bedient sein. Das ist kein Fehler von GLS Banking, sondern eine Frage des gewünschten Blickwinkels.
Die Konzentration auf Banking kann außerdem bedeuten, dass Menschen mit starkem Interesse an detaillierter Budgetplanung zusätzliche Werkzeuge benötigen. Wer Kategorien, langfristige Ziele, umfangreiche Diagramme oder eine umfassende Haushaltsbuchlogik erwartet, sollte die App nicht automatisch als vollständigen Finanzplaner verstehen. Für den Kontozugriff ist eine klare Bank-App oft besser; für die tiefe Auswertung kann eine ergänzende Lösung die passendere Wahl sein.
Ein weiterer Trade-off betrifft die Sicherheit im Verhältnis zur Bequemlichkeit. Mobile Bankgeschäfte sind schnell erreichbar, und genau deshalb muss ich mein Smartphone sorgfältig schützen. Ein gutes Gerätepasswort, aktuelle Systemsoftware und Aufmerksamkeit bei der Freigabe gehören für mich zwingend dazu. Ich würde niemals eine Zahlung bestätigen, nur weil eine Aufforderung vertraut aussieht. Die App kann den Vorgang übersichtlich machen, aber die Verantwortung für die Prüfung bleibt bei mir.
Nachhaltigkeit als Haltung, nicht als Ersatz für Komfort
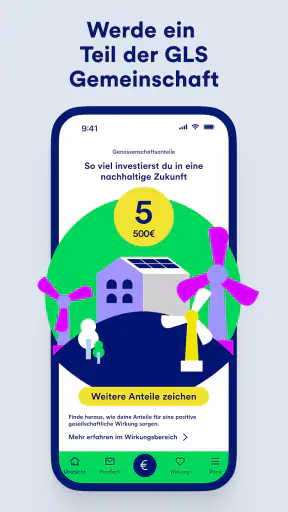
Der GLS-Hintergrund gibt der Anwendung eine besondere Einordnung. Die GLS Gemeinschaftsbank eG steht für eine Bank, die Nachhaltigkeit nicht nur als technische Oberfläche betrachtet. Für mich ist interessant, dass dieser Anspruch den digitalen Zugang begleitet, ohne dass die App dadurch automatisch zu einem reinen Informationsangebot wird. Sie bleibt ein Werkzeug für konkrete Bankgeschäfte.
Ich würde diesen Aspekt allerdings nicht mit einer Funktionsgarantie verwechseln. Eine nachhaltige Ausrichtung beantwortet nicht automatisch jede Frage zur Bedienung, zu persönlichen Finanzzielen oder zum Umfang der Kontoverwaltung. Wer sich für die GLS entscheidet, sollte deshalb zwei Dinge getrennt betrachten: Passt die Bank mit ihren Werten zur eigenen Haltung, und erfüllt die App die eigenen täglichen Anforderungen? Beides kann zusammenpassen, muss aber nicht für jeden Nutzer gleich wichtig sein.
Gerade darin liegt ein fairer Vergleich mit üblichen Alternativen. Viele große Banken bieten ebenfalls mobile Kontoverwaltung, oft mit sehr breiten Produktwelten und starkem Fokus auf Geschwindigkeit. Eine unabhängige Finanz-App kann dagegen mehrere Institute zusammenführen und Ausgaben detaillierter auswerten. GLS Banking ist für mich dann die bessere Wahl, wenn die Verbindung zur GLS und ein geradliniger Bankzugang wichtiger sind als eine möglichst umfassende Sammlung fremder Konten oder Analysefunktionen.
Für wen sich die Installation besonders lohnt
Am meisten profitieren Menschen, die ein GLS-Konto nutzen und ihre Bankgeschäfte bewusst digital erledigen möchten. Die App passt zu mir, wenn ich häufig kurz nachsehen, einzelne Zahlungen ausführen und die Kontrolle über meine Kontobewegungen behalten will, ohne dafür jedes Mal einen Computer zu starten. Auch wer eine klare, banknahe Lösung einer überladenen Finanzzentrale vorzieht, dürfte sich hier wohlfühlen.
Für Einsteiger ist der kostenlose Zugang ein angenehmer Ausgangspunkt, weil die Entscheidung zur Installation keine zusätzliche Kaufhürde enthält. Trotzdem würde ich neuen Nutzern raten, sich nicht nur von der einfachen Verfügbarkeit leiten zu lassen. Vor der ersten wichtigen Zahlung sollte man den Anmeldeweg, die Freigabe und die Darstellung der Kontobewegungen in Ruhe kennenlernen. Das dauert weniger lange, als später einen Fehler unter Zeitdruck korrigieren zu müssen.
Weniger passend ist die App für Menschen, die vor allem eine bankübergreifende Finanzübersicht suchen. Auch Nutzer, die ihre Ausgaben bis ins Detail kategorisieren und langfristige Budgets direkt in derselben Anwendung pflegen möchten, könnten zusätzliche Software bevorzugen. Wer nur selten digitale Bankgeschäfte erledigt und lieber im Browser oder persönlich mit der Bank arbeitet, braucht den mobilen Zugang möglicherweise ebenfalls nicht regelmäßig.
Die große Zustimmung im Store spricht dennoch für eine positive Aufnahme: GLS Banking kommt auf eine durchschnittliche Bewertung von 4,8 bei rund 4.100 Bewertungen und etwa 1.200 Rezensionen. Außerdem wurde die App bereits über 50.000-mal installiert. Ich sehe diese Zahlen als gutes Signal für die Alltagstauglichkeit, aber nicht als Ersatz für die eigene Prüfung. Eine hohe Bewertung sagt wenig darüber aus, ob gerade die eigenen Ansprüche an Multi-Banking, Auswertungen oder Bedienkomfort erfüllt werden.
Mein Urteil nach dem täglichen Blickwinkel
GLS Banking überzeugt mich vor allem durch seine klare Aufgabe: mobile Bankgeschäfte sollen an einem Ort erreichbar sein und sich in kurze Alltagssituationen einfügen. Die Anwendung ist kostenlos, stammt von der GLS Gemeinschaftsbank eG und verbindet den praktischen Kontozugriff mit dem besonderen Hintergrund der Bank. Für mich ist das eine stimmige Kombination, solange ich die App als Banking-Werkzeug und nicht als vollständiges Finanzstudio betrachte.
Der größte Vorteil zeigt sich bei kleinen, häufigen Vorgängen: Kontostand prüfen, Bewegungen nachvollziehen, eine Zahlung vorbereiten und den Auftrag bewusst bestätigen. Genau dort wirkt die gebündelte mobile Nutzung stärker als eine verstreute Lösung über mehrere Zugänge. Die Grenzen liegen bei komplexen Auswertungen, mehreren Banken und allen Aufgaben, die auf einem größeren Bildschirm übersichtlicher sind.
Meine Empfehlung fällt deshalb klar, aber nicht pauschal aus. Wenn du GLS-Kunde bist und deine Bankgeschäfte gern direkt per Smartphone erledigst, ist die App einen Versuch wert. Wenn du hingegen eine umfassende Finanzzentrale für verschiedene Institute oder ein detailliertes Haushaltsbuch erwartest, würde ich die üblichen Alternativen zumindest vergleichen. Für den kurzen, kontrollierten Bankmoment im Alltag ist GLS Banking eine überzeugende Lösung; für die gesamte Finanzplanung bleibt es sinnvoll, die eigenen Ansprüche realistisch einzuordnen.


